Domain finanzierungen-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
finanzierungen-vergleichen.de um.
Sind Sie am Kauf der Domain
finanzierungen-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierungen-vergleichen.de kaufen?
Was bedeutet Frostsicheres Fundament?
Was bedeutet Frostsicheres Fundament? Ein frostsicheres Fundament ist eine Konstruktion, die so gestaltet ist, dass sie den Einflüssen von Frost und Tauwetter standhält, ohne Schäden zu erleiden. Dies ist besonders wichtig in Regionen mit strengen Winterbedingungen, in denen der Boden stark gefrieren kann. Ein frostsicheres Fundament kann durch die Verwendung von speziellen Materialien, Isolierungen oder Drainagesystemen erreicht werden. Dadurch wird verhindert, dass das Fundament durch Frosthebung oder -schmelzen beschädigt wird und die Stabilität des Gebäudes gefährdet ist. **
Wie tief Frostsicheres Fundament?
Wie tief ein frostsicheres Fundament sein muss, hängt von verschiedenen Faktoren ab, wie z.B. der durchschnittlichen Frosttiefe in der Region, der Art des Bodens und der geplanten Belastung des Gebäudes. In der Regel sollte ein frostsicheres Fundament mindestens so tief gegraben werden, dass es unter die Frostgrenze reicht, um ein Anheben durch Frosthebung zu verhindern. Dies kann je nach Standort und Klima zwischen 80 cm und 120 cm liegen. Es ist wichtig, sich vor Baubeginn über die örtlichen Bauvorschriften und Empfehlungen zu informieren, um sicherzustellen, dass das Fundament ausreichend frostsicher ist. **
Ähnliche Suchbegriffe für Frostsicheres
Top-Angebote
Produkte zum Begriff Frostsicheres:
-
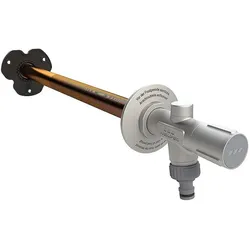
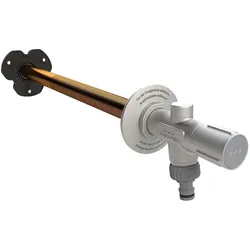
Schell Polar II frostsicheres Außenwandventil 039980399 DN 15, mattchrom, Installationsbausatz, mit RohrbelüfterSchell Polar II frostsichere Außenarmatur mit RohrbelüfterArtikelnummer: 039980399für Mauerdicken von 200-500 mmautomatische Zwangsbelüftung des Innenrohrs bei jedem Schließvorgangwartungsfreundlichlange Ventilspindel mit RückflussverhindererLieferumfang:Frostsichere AußenwandarmaturSchlauchverschraubungIsolierschlauchMontagestopfenAblänglehrenVerdrehsichere Wandrosette mit Innengewinde für AußenwandVerdrehsichere Wandrosette mit Innengewinde für InnenwandBefestigungsmaterialzur Installation während der RohbauphaseBohrungsdurchmesser Ø 38 mmaus Messing konform TrinkwVGeräuschklasse IIPrüfzeichen P-IX 19319/IIWerknummer 03 998 03 99 Rohrbelüfter Bauform CSicherungskombination gemäß EN 1717geprüft nach VP 648DVGW Registernummer CL0257 (Gesamtarmatur) und Belgaqua Zulassung72,30 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste Verordnung über die Erhöhung der Zinsen für Darlehen a, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-3013-1Erste Verordnung Über Die Erhöhung Der Zinsen Für Darlehen A, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3013-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **

Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff Frostsicheres:
-
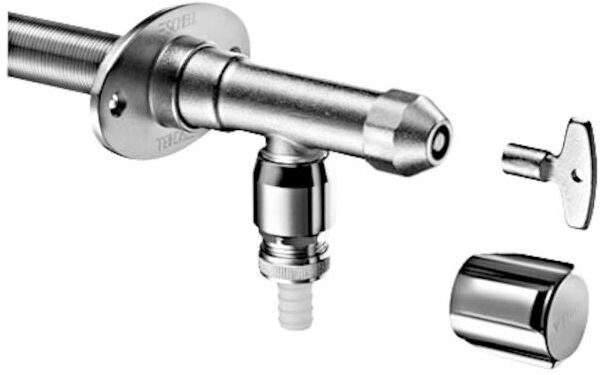
Kemper Frostsicheres Außenwandventil Frosti-Plus Rotguss Wandstärke 150-415mmKemper Frostsicheres Außenwandventil Kemper Frosti-Plus Rotguss DN15 (1/2") Drehmomentbegrenzung im Griff verhindert ein überdrehen der Ventildichtung Einstelltiefe (Wandstärke): von 150 mm bis 415 mm Betriebsdruck max.: 16 bar Anschluss DN 15 (1/2“) Temperaturbereich max.: 90°C Hohe Auslaufleistung: 40l/min (1 bar) Integrierter Rückflussverhinderer und Rohrbelüfter Totraumfrei Matt verchromt Technische Daten: Material Messing Oberflächenschutz verchromt Abmessungen Gewindeanschluss Auslauf 3/4 Zoll Durchmesser Wanddurchführung 33 mm Automatischer Leerlauf Ja Anschlussmaß Zufuhr 1/2 Zoll Bedienung Griff und Schlüssel Lieferumfang: Kemper Frostsicheres Außenwandventil Kemper Frosti-Plus Rotguss DN15 (1/2") Montageanleitung115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schell Polar II frostsicheres Außenwandventil 039980399 DN 15, mattchrom, Installationsbausatz, mit RohrbelüfterSchell Polar II frostsichere Außenarmatur mit RohrbelüfterArtikelnummer: 039980399für Mauerdicken von 200-500 mmautomatische Zwangsbelüftung des Innenrohrs bei jedem Schließvorgangwartungsfreundlichlange Ventilspindel mit RückflussverhindererLieferumfang:Frostsichere AußenwandarmaturSchlauchverschraubungIsolierschlauchMontagestopfenAblänglehrenVerdrehsichere Wandrosette mit Innengewinde für AußenwandVerdrehsichere Wandrosette mit Innengewinde für InnenwandBefestigungsmaterialzur Installation während der RohbauphaseBohrungsdurchmesser Ø 38 mmaus Messing konform TrinkwVGeräuschklasse IIPrüfzeichen P-IX 19319/IIWerknummer 03 998 03 99 Rohrbelüfter Bauform CSicherungskombination gemäß EN 1717geprüft nach VP 648DVGW Registernummer CL0257 (Gesamtarmatur) und Belgaqua Zulassung72,30 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Frostsicheres Fundament?
Was bedeutet Frostsicheres Fundament? Ein frostsicheres Fundament ist eine Konstruktion, die so gestaltet ist, dass sie den Einflüssen von Frost und Tauwetter standhält, ohne Schäden zu erleiden. Dies ist besonders wichtig in Regionen mit strengen Winterbedingungen, in denen der Boden stark gefrieren kann. Ein frostsicheres Fundament kann durch die Verwendung von speziellen Materialien, Isolierungen oder Drainagesystemen erreicht werden. Dadurch wird verhindert, dass das Fundament durch Frosthebung oder -schmelzen beschädigt wird und die Stabilität des Gebäudes gefährdet ist. **
-
Wie tief Frostsicheres Fundament?
Wie tief ein frostsicheres Fundament sein muss, hängt von verschiedenen Faktoren ab, wie z.B. der durchschnittlichen Frosttiefe in der Region, der Art des Bodens und der geplanten Belastung des Gebäudes. In der Regel sollte ein frostsicheres Fundament mindestens so tief gegraben werden, dass es unter die Frostgrenze reicht, um ein Anheben durch Frosthebung zu verhindern. Dies kann je nach Standort und Klima zwischen 80 cm und 120 cm liegen. Es ist wichtig, sich vor Baubeginn über die örtlichen Bauvorschriften und Empfehlungen zu informieren, um sicherzustellen, dass das Fundament ausreichend frostsicher ist. **
-
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Frostsicheres
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste Verordnung über die Erhöhung der Zinsen für Darlehen a, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-3013-1Erste Verordnung Über Die Erhöhung Der Zinsen Für Darlehen A, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3013-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Erhebung der Zinsen für Darlehen des Bun, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0466-8Verordnung Über Die Erhebung Der Zinsen Für Darlehen Des Bun, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0466-8, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bandolo. Sehen, Lernen, VergleichenMotiviert Lernen Mit Lösungskontrolle ! In Dem Stabilen Lernspielfächer Bandolo Erwarten Kinder Zum Schulanfang Viele Abwechslungsreiche Aufgaben . Einfach Die Richtigen Bildpaare Mit Der Schnur Verbinden Und Auf Der Kartenrückseite Die Lösung...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.