Domain finanzierungen-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
finanzierungen-vergleichen.de um.
Sind Sie am Kauf der Domain
finanzierungen-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierungen-vergleichen.de kaufen?
Was ist eine EFB Batterie?
Eine EFB-Batterie (Enhanced Flooded Battery) ist eine spezielle Art von Autobatterie, die für Fahrzeuge mit Start-Stopp-Systemen entwickelt wurde. Diese Batterien sind robuster und langlebiger als herkömmliche Autobatterien, da sie speziell dafür ausgelegt sind, häufige Lade- und Entladezyklen zu bewältigen. EFB-Batterien haben eine verbesserte Zyklenfestigkeit und eine höhere Lebensdauer, was sie ideal für Fahrzeuge macht, die häufig anhalten und wieder starten, wie z.B. Stadtfahrzeuge. Sie sind auch besser gegen Tiefentladung geschützt und können eine konstante Leistung liefern, auch bei extremen Temperaturen. Insgesamt sind EFB-Batterien eine zuverlässige und effiziente Energiequelle für moderne Fahrzeuge mit Start-Stopp-Systemen. **
Welches Ladegerät für EFB Batterien?
Welches Ladegerät für EFB Batterien? EFB Batterien benötigen spezielle Ladegeräte, die über eine adaptive Ladekurve verfügen, um die Anforderungen dieser Batterietypen zu erfüllen. Diese Ladegeräte sind in der Lage, die Ladeleistung entsprechend dem Zustand der Batterie anzupassen, um eine schonende und effiziente Aufladung zu gewährleisten. Es ist wichtig, dass das Ladegerät über einen EFB-Modus verfügt, um die Batterie optimal zu laden und ihre Lebensdauer zu verlängern. Bevor man ein Ladegerät für EFB Batterien kauft, sollte man sicherstellen, dass es den spezifischen Anforderungen und Empfehlungen des Batterieherstellers entspricht. **


Ähnliche Suchbegriffe für EFB-399231-Absetzwerkzeug-180
Top-Angebote
Produkte zum Begriff EFB-399231-Absetzwerkzeug-180:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
-
Was bedeutet das "180" z.B. bei Mercedes C 180?
Das "180" in Mercedes C 180 steht für die Motorisierung des Fahrzeugs. Es gibt an, dass das Fahrzeug mit einem 1,8-Liter-Motor ausgestattet ist. Die Zahl kann je nach Modell und Generation variieren und unterschiedliche Leistungsstufen repräsentieren. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Top-Angebote
Produkte zum Begriff EFB-399231-Absetzwerkzeug-180:
-
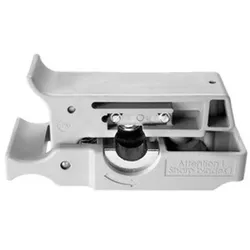
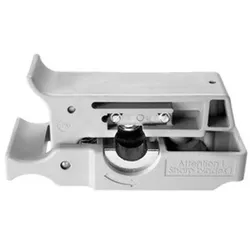
EFB 399231 Absetzwerkzeug 180 μm - 300 μm Absetzen des Primär CoatingsAbsetzwerkzeug zum Absetzen des Primär Coatings von 250 ?m auf 125 ?m gehärtete Klingen mit Präzisionsschliff einstellbarer Längenanschlag für Absetzlängen bis 50mm (mit 1mm Teilung) kompaktes und leichtes Design44,53 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine EFB Batterie?
Eine EFB-Batterie (Enhanced Flooded Battery) ist eine spezielle Art von Autobatterie, die für Fahrzeuge mit Start-Stopp-Systemen entwickelt wurde. Diese Batterien sind robuster und langlebiger als herkömmliche Autobatterien, da sie speziell dafür ausgelegt sind, häufige Lade- und Entladezyklen zu bewältigen. EFB-Batterien haben eine verbesserte Zyklenfestigkeit und eine höhere Lebensdauer, was sie ideal für Fahrzeuge macht, die häufig anhalten und wieder starten, wie z.B. Stadtfahrzeuge. Sie sind auch besser gegen Tiefentladung geschützt und können eine konstante Leistung liefern, auch bei extremen Temperaturen. Insgesamt sind EFB-Batterien eine zuverlässige und effiziente Energiequelle für moderne Fahrzeuge mit Start-Stopp-Systemen. **
-
Welches Ladegerät für EFB Batterien?
Welches Ladegerät für EFB Batterien? EFB Batterien benötigen spezielle Ladegeräte, die über eine adaptive Ladekurve verfügen, um die Anforderungen dieser Batterietypen zu erfüllen. Diese Ladegeräte sind in der Lage, die Ladeleistung entsprechend dem Zustand der Batterie anzupassen, um eine schonende und effiziente Aufladung zu gewährleisten. Es ist wichtig, dass das Ladegerät über einen EFB-Modus verfügt, um die Batterie optimal zu laden und ihre Lebensdauer zu verlängern. Bevor man ein Ladegerät für EFB Batterien kauft, sollte man sicherstellen, dass es den spezifischen Anforderungen und Empfehlungen des Batterieherstellers entspricht. **
-
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
-
Was bedeutet das "180" z.B. bei Mercedes C 180?
Das "180" in Mercedes C 180 steht für die Motorisierung des Fahrzeugs. Es gibt an, dass das Fahrzeug mit einem 1,8-Liter-Motor ausgestattet ist. Die Zahl kann je nach Modell und Generation variieren und unterschiedliche Leistungsstufen repräsentieren. **
Ähnliche Suchbegriffe für EFB-399231-Absetzwerkzeug-180
-
Telegärtner Absetzwerkzeug SIMFIX 100025835Geeignet für BNC-Stecker=neinGeeignet für D-Sub-Stecker=neinGeeignet für F-Kompressions-Stecker=neinGeeignet für F-Stecker=neinGeeignet für LSA-Plus=neinGeeignet für RJ-Stecker=neinGeeignet für Schwachstromverbinder=neinGeeignet für ST-Stecker=neinGeeignet für SC-Stecker=neinGeeignet für SMA-Stecker=neinGeeignet für LC-Stecker=neinGeeignet für MT-RJ-Stecker=neinMit Schneidvorrichtung=jaMit Abisolierfunktion=ja150,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Telegärtner Absetzwerkzeug SIMFIX CA 100025840Geeignet für BNC-Stecker=neinGeeignet für D-Sub-Stecker=neinGeeignet für F-Kompressions-Stecker=neinGeeignet für F-Stecker=neinGeeignet für LSA-Plus=neinGeeignet für RJ-Stecker=neinGeeignet für Schwachstromverbinder=neinGeeignet für ST-Stecker=neinGeeignet für SC-Stecker=neinGeeignet für SMA-Stecker=neinGeeignet für LC-Stecker=neinGeeignet für MT-RJ-Stecker=neinMit Sperrvorrichtung=neinMit Schneidvorrichtung=neinMit Abisolierfunktion=ja113,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.